Después de las elecciones de medio término en Estados Unidos, algunos analistas creen que una mayoría demócrata en el Congreso podría dificultar que el Departamento del Tesoro, encabezado por Scott Bessent, envíe fondos a la Argentina. “Eso va a marcar que la pifiaron. Argentina tiene que llegar sin usar esa ventana de financiamiento, ni los swaps de China, ni nada: tiene que usar el mecanismo tradicional de refinanciar la deuda”, sostiene Polo.
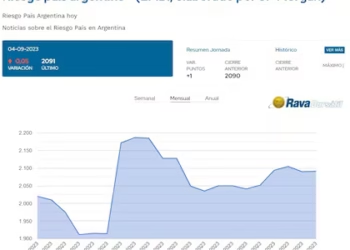
A su entender, no haber acudido a los mercados internacionales cuando el riesgo país rondaba los 500 puntos básicos fue, “con “el diario del lunes””, “una oportunidad perdida”. Ahora, con el indicador en 939 puntos, plantea que “no hay que pelearse con el mercado” por su valoración. A quienes dicen que el nivel no se corresponde con los fundamentos económicos del país, les responde: “Si hay personas que creen que está exagerado, que compren”.
El especialista en mercados y macroeconomía afirma, de todos modos, que el Gobierno cuenta con alternativas para cubrir los vencimientos de deuda de 2027 y que “tampoco está tan urgido” de volver a los mercados internacionales. Los compromisos del año próximo, calculados en 21.400 millones de dólares por la consultora 1816, podrían pagarse mediante otros mecanismos.
Periodista: ¿Qué balance hace de la última semana para los mercados internacionales y, en particular, para el argentino?
Martín Polo: Fue una semana muy difícil, no solo por el escenario internacional, sino porque se produjo un segundo golpe consecutivo. Primero llegó el de Brasil y, una semana después, el de Estados Unidos. Las noticias fueron en dirección contraria a lo que esperaba el mercado. Se creía que, si ganaba Bolsonaro, la Argentina seguiría un camino similar y la región tendría un perfil más de derecha, con Milei en un papel algo más destacado. Fue un golpe fuerte.
El segundo impacto fue el resultado de Trump. Aunque se anticipaba un desempeño adverso, la contundencia lo dejó mucho más debilitado y abrió interrogantes sobre el rumbo del Congreso. No habrá un juicio político ni un shock político, pero sí dudas en el mercado sobre la regulación de la inteligencia artificial y el futuro de los centros de datos. La primera reacción es la incertidumbre.
Eso afecta a la Argentina porque, cuando los inversores perciben un mundo incierto, evitan los mercados emergentes más rezagados. No se trata tanto de los fundamentos como de los flujos. Si preocupa lo que pueda pasar con Nvidia o Anthropic, hay menos disposición a invertir en la Argentina.
En el plano local, el mercado no parece estar reaccionando principalmente a un deterioro de los fundamentos. No hubo malas noticias sobre el equilibrio fiscal ni las cuentas externas; el Banco Central continúa comprando dólares y superó las expectativas. Lo que genera dudas es el ritmo de la economía: en el mejor escenario está estancada y, según los datos más recientes, en recesión, mientras la inflación baja muy despacio o no cede. La de octubre estará más cerca de 2% que de 1,5%.
Las proyecciones se revisan con fuerza a la baja. El consenso esperaba un rebote en el tercer trimestre, pero la economía cayó y probablemente profundice el retroceso. La falta de crecimiento y de una baja sostenida de la inflación plantea dos riesgos: que se reduzcan las posibilidades de reelección del Gobierno y que el nivel del tipo de cambio alimente la percepción de atraso cambiario, lo que podría complicar el año próximo. Si este año, que debía servir para acumular reservas, no se logró, en 2027 habrá menos margen de maniobra.
El mercado está golpeado por la situación mundial y por una economía que no tracciona. Eso no significa que la oposición vaya a ganar; lo que perciben los inversores es que el Gobierno no llega o, al menos, que hay dudas. En ese contexto, con un escenario internacional agitado, prefieren esperar y mantenerse al margen.
Periodista: Algunos sostienen que un riesgo país de 900 puntos es exagerado para la economía argentina y que refleja el adelantamiento de la etapa electoral. ¿Coincide o considera que corresponde a la situación actual?
Martín Polo: No hay que pelearse con el mercado. Si hay personas que creen que está exagerado, que compren, y si hay personas que creen que se quedó corto, que sigan vendiendo. El mercado habla. Para mí, pesan más los flujos que los fundamentos, aunque el riesgo electoral también influye. Que los bonos que vencen después de 2028 valgan bastante menos que los de 2027 muestra la incertidumbre.
Si hace 15 días me preguntaban si un riesgo país de 750 puntos era alto, habría dicho que sí. Creía que las noticias serían favorables, que la actividad repuntaría más rápido y que la inflación bajaría con mayor velocidad. No ocurrió. Los datos más recientes muestran que, después de la fuerte caída de julio, la economía en agosto tuvo un desempeño muy débil.
Además, el Gobierno fija expectativas muy elevadas y luego debe explicar por qué no se cumplen sus anuncios. Si dice “tengo una bazuca para contener la demanda de dólares el año que viene” y, al revisar los números, la herramienta no parece tan potente, la confianza pierde valor. El mercado espera resultados.
El crecimiento no aparece solo por desatar un nudo: hacen falta estabilidad cambiaria, una inflación en descenso y recuperación salarial. Hoy los motores de la economía están apagados o funcionan de manera muy desigual. Los sectores más golpeados son los que emplean más trabajadores y tienen mayor presencia en los grandes centros urbanos, donde la oposición cuenta con más posibilidades. En ese sentido, el Gobierno se lo está dejando en bandeja.
Periodista: ¿Por qué no se recuperan las actividades que más empleo generan y la inflación no cae al ritmo previsto?
Martín Polo: La inversión lleva cinco trimestres sin crecer. Hay una falta de confianza o, al menos, dudas entre quienes deben invertir su capital sobre la estabilidad; además, el crédito todavía puede resultar caro. La inversión no impulsa la demanda y el consumo está debilitado porque los salarios perdieron frente a la inflación. Nadie abre un negocio si no ve que la demanda crece.
También puede haber problemas de competitividad. El tipo de cambio complica a algunas actividades, que no logran cerrar sus números y hasta prefieren trasladar producción a otros países. Vaca Muerta disimula en parte esa situación, porque registra grandes volúmenes y precios que subieron mucho. Son sectores puntuales; el resto resiste con una demanda interna muy débil.
La reforma laboral, de la que se esperaba que impulsara el empleo, todavía no lo hizo. También hay problemas de productividad, reorganización de las empresas y cambios en los modelos de negocios: la economía atraviesa una transición. No está en caída libre, pero tampoco avanza a gran velocidad. Es un programa de estabilización al que no se le puede pedir mucho más.
Periodista: El ministro Federico Sturzenegger explicó en el Foro ABECEB que la inversión tarda en llegar porque las reformas estructurales llevan tiempo y las empresas deben acumular capital. El viceministro José Luis Daza también pidió paciencia. ¿Hay que esperar resultados o el problema está en el modelo?
Martín Polo: Ojalá solo haga falta esperar; siempre corresponde dar el beneficio de la duda. Pero fue el Gobierno el que anunció que este año habría un crecimiento fuerte. El mercado comenzó con una previsión de 3,5%; el Gobierno la consideraba demasiado baja y hablaba de entre 4% y 4,5%. Ahora el crecimiento sería de 0,5%. Si el modelo funciona y Vaca Muerta genera un efecto expansivo, probablemente eso tarde más de lo previsto.
Creo que el Gobierno apostó todo a que la inflación bajaría rápido, y eso no ocurrió. Este año no descenderá mucho y terminará otra vez por encima de 30%. Ese es el principal problema de un modelo que se propuso reducirla mediante equilibrio fiscal, desregulación y apertura económica. Se hizo el ajuste fiscal y se restringió la política monetaria, pero los precios no bajaron con suficiente rapidez. Como resultado, los salarios perdieron poder adquisitivo, las tasas de interés y la morosidad aumentaron mucho, y el sistema financiero aporta poco al crecimiento.
Si el año próximo el Gobierno logra que la inflación empiece con cero, será más sencillo que la economía crezca, porque eso ordenaría las decisiones. El año pasado, las empresas preparaban sus presupuestos con la expectativa de que la inflación sería de 20% si seguían las previsiones oficiales, o de 10%, pero terminó en 33%. Para el año próximo se espera 25%. ¿Y el tipo de cambio? El mercado prevé una suba de 30%; ¿qué pasa si termina en 5%, como ahora? Los costos en dólares aumentaron mucho y, con esos costos, no se puede invertir.
Periodista: El dólar se mantuvo relativamente estable esta semana, a diferencia de los títulos argentinos. ¿A qué se debe?
Martín Polo: Entran muchos dólares por la cuenta corriente, porque hay un superávit comercial elevado con tres componentes. El primero es la energía, por la combinación de precios muy altos y buenos volúmenes. El segundo es el agro: la cosecha fue relativamente buena y los precios, muy favorables. También crecen mucho las exportaciones mineras, salvo las de litio, aunque en este caso el impulso se explica por los precios. A eso se suma que el estancamiento de la actividad frena las importaciones.
Pero parte de esos dólares luego se va por la dolarización de carteras, mientras quienes no compran dólares buscan cobertura en títulos ajustados al tipo de cambio. Se exportan 100, se liquidan, el Banco Central compra 100 y después el exportador usa esos 1.500 pesos para adquirir un título que se ajusta por el tipo de cambio. Hay estabilidad cambiaria, pero también mucha cobertura. No existe plena confianza en el peso: si la hubiera, los depósitos deberían crecer. Como no aumentan y el crédito tampoco despega, la recuperación tardará más.
Es positivo que el Banco Central siga comprando, porque es la herramienta que tiene hoy el Gobierno para atraer al mercado. No puede hacerlo con la actividad, con una baja de la inflación ni con buenos resultados en las encuestas. Quizás octubre me sorprendió: compró 1.300 millones de dólares y, aun así, el riesgo país subió. Pero hay que seguir acumulando divisas para que el Banco Central reúna capacidad de intervención y los inversores estén tranquilos el año próximo.
Periodista: Cuando se dice que Milei pierde competitividad electoral, ¿el mercado interpreta que podría llegar al poder una fuerza opositora que genere más dudas sobre el pago de la deuda?
Martín Polo: Sí, eso genera incertidumbre. ¿Qué cálculo hace el mercado? ¿Cuánto sería el riesgo país con el peronismo? Quizás 1.500 o 2.000 puntos. ¿Y con Milei? 300. Se ponderan las probabilidades y se obtiene una cifra. Cayó la posibilidad de que Milei sea reelegido, y eso es lo que refleja el cálculo. Para mí, hoy el principal factor que determina esa probabilidad es la actividad. Lo mismo ocurriría si la inflación se acelera, porque caerían los salarios reales y la economía se contraería. Por eso el Gobierno pide paciencia y vuelve a hablar de brotes verdes. Ahí se definirá el resultado.
Periodista: Después de las elecciones de medio término en Estados Unidos, se puso en duda la asistencia financiera de ese país, porque el costo político para Trump podría aumentar. Si no estuviera disponible, ¿cuál sería la bazuca del Gobierno para 2027?
Martín Polo: Las reservas internacionales. Lo peor que le podría pasar a Argentina el año que viene es tener que volver a acudir a la ayuda de Estados Unidos. Eso va a marcar que la pifiaron. Argentina tiene que llegar sin usar esa ventana de financiamiento, ni los swaps de China, ni nada: tiene que usar el mecanismo tradicional de refinanciar la deuda. El mercado confió en que, en octubre pasado y en el último minuto, hubo un salvataje: si la situación se complicaba, existía un prestamista de última instancia. Lo mejor es que la Argentina intente independizarse de esos financiamientos heterodoxos y consiga financiamiento genuino. Debe acumular reservas, seguir reduciendo el riesgo país, levantar algunas restricciones cambiarias que no agradan a los inversores y, en el mejor escenario, volver a los mercados.
Periodista: No haber salido al mercado cuando el riesgo país rondaba los 500 puntos, ¿fue prudente o una oportunidad perdida?
Martín Polo: Con el diario del lunes te digo que fue una oportunidad perdida. No se trataba solo de emitir deuda, sino también de continuar normalizando las restricciones; era un paquete. El Gobierno consideró que tenía suficientes dólares durante el primer semestre y que no hacía falta. De todos modos, hoy tampoco está tan urgido: los vencimientos del año próximo pueden cubrirse con reservas y algún financiamiento de programas internacionales. No hay un muro de vencimientos. Si hubiera aprovechado esa ventana y acelerado la normalización del mercado cambiario, tendría más margen. Ahora debe apoyarse plenamente en las reservas internacionales y en el Fondo.
Periodista: Si el programa financiero del próximo año es relativamente sólido, entonces la preocupación está en el largo plazo.
Martín Polo: Sí. El inversor no observa solo los bonos de 2027, también analiza los de 2028, 2030 y 2036. El horizonte es más amplio.
Periodista: Ante la posibilidad de que la asistencia financiera de Estados Unidos esté más condicionada en 2027, ¿cómo puede Milei sostener la relación bilateral? ¿Con el país o con Trump?
Martín Polo: Creo que la Argentina y Estados Unidos se necesitan y que la relación supera a los nombres propios. Con Trump o con los demócratas, América Latina ganó importancia en el tablero geopolítico reciente. Cuenta con recursos que Estados Unidos necesita, a diferencia de otros períodos históricos. La inteligencia artificial seguirá desarrollándose y la tensión con China continuará, gobierne Trump o lo suceda un demócrata. Milei tiene una posición exterior claramente alineada; no es ambiguo. Aunque eso ocurre en el discurso, porque el comercio con China continúa. La relación excederá a Milei y Trump por razones estratégicas vinculadas con el nuevo escenario mundial.
Periodista: ¿Una victoria demócrata en el Congreso estadounidense podría favorecer a los países emergentes?
Martín Polo: Como ocurrió el miércoles, el mercado cree ahora que el Congreso no permitirá que Trump aumente el gasto. Eso podría reducir el déficit fiscal, revertir los aranceles y contribuir a que bajen las tasas de interés y se debilite el dólar. Si el dólar pierde fuerza y las tasas caen, suben las materias primas, lo que sería favorable.
Sin embargo, creo que Estados Unidos mantendrá un déficit fiscal alto durante los próximos dos años. Eso podría sostener en un nivel más elevado los rendimientos de los bonos del Tesoro y el dólar. Por ahora, no creo que el escenario para América Latina vaya a cambiar radicalmente. Es positivo que hayan bajado los rendimientos de los bonos del Tesoro, aunque empezaron a caer antes de la derrota de Trump. Lo que sí podría ocurrir es una rotación entre activos: algunos inversores podrían salir de las petroleras tradicionales y volver a las energías limpias, porque la agenda ambiental recuperaría espacio. Pero los mercados también siguen modas y todavía no hay un líder demócrata que permita anticipar con claridad cuál será el rumbo.