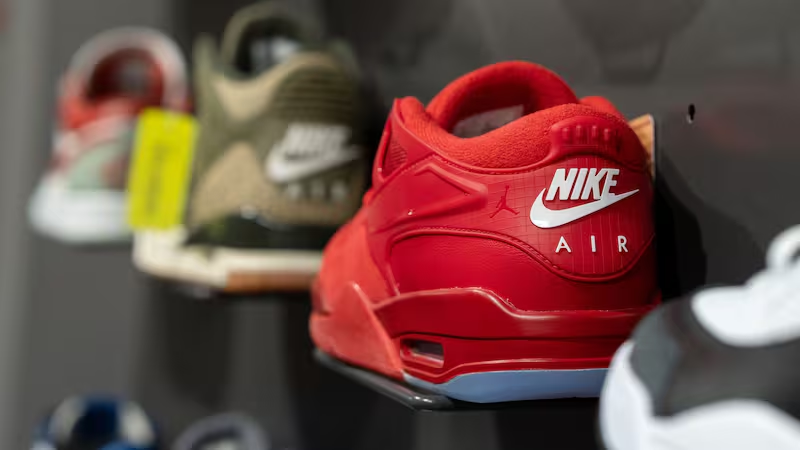
No obstante, sus acciones han experimentado una caída cercana al 80% desde sus niveles más altos de 2021. Para los inversores, el enfoque ya no es únicamente cuánto ha perdido la acción, sino qué factores son necesarios para que recupere su valor de manera sostenida.
Un estudio de Económetrica pone en perspectiva la magnitud del deterioro. La capitalización de mercado de Nike se redujo de 264.000 millones de dólares a fines de 2021 a aproximadamente 53.000 millones en el momento del análisis, lo que representa una disminución del 78%. Su salida del índice S&P 100, después de casi 18 años, es solo una de las manifestaciones visibles de un problema que tiene raíces más profundas.
De acuerdo con la consultora, los ingresos globales de Nike, considerados en dólares constantes hasta 2026, han caído cerca de un 33% desde su máximo alcanzado a mediados de 2021. Un dato relevante se centra en China, donde los ingresos han disminuido un 43% en términos reales en los últimos cinco años, y su participación en las ventas globales descendió del 20% al 13%.
Económetrica atribuye parte de esta desmejora a la creciente competencia en el sector. A nivel internacional, mencionan a marcas como On, Hoka, New Balance y Adidas como competidores que han intensificado la presión. En el caso de China, Anta, Li-Ning y Xtep han logrado acercarse en términos de diseño y tecnología, atrayendo a consumidores que anteriormente preferían las marcas occidentales. Además, la consultora recuerda el boicot que enfrentó Nike en dicho mercado tras expresar preocupaciones sobre el uso de algodón producido en condiciones de trabajo forzado en Xinjiang.
Este análisis del negocio ayuda a comprender la caída de sus acciones. Sin embargo, una disminución de tal magnitud también abre la pregunta sobre si Nike presenta una oportunidad a precios actuales o si el mercado sigue esperando signos concretos de recuperación.
Piedad Ortiz, economista y MBA en Finanzas, comentó que la acción ha caído un 11,4% en el último mes y un 49,1% en el último año. Según su análisis, esta declinación es indicativa de las débiles ventas en China y de una reconversión comercial más lenta de lo que anticipaba el mercado.
Para ella, la debilidad de la demanda en Asia se constituye como el desafío más persistente para Nike y podría continuar afectando sus resultados durante el próximo año. La pérdida de cuota en el mercado frente a sus competidores complica aún más la situación. Ortiz también destacó el impacto comercial que tuvo la salida de Kylian Mbappé de Nike hacia una marca rival. Aunque la empresa ha avanzado en la distribución y gestión de inventarios en Norteamérica, el crecimiento en esta región es insuficiente para contrarrestar la debilidad en China.
Esto explica por qué la acción sigue bajo presión, a pesar de que Nike muestra algunas mejoras operativas. Optimizar el manejo de inventarios es un progreso, pero recuperar a los consumidores y volver a crecer en el mercado que más ha sufrido es un desafío aún mayor.
Ortiz no descarta el potencial de las acciones de la compañía, aunque lo ubica a largo plazo. Mencionó que la recomendación promedio de los analistas es mantener sus acciones y citó precios objetivos que oscilan entre 40 y 48 dólares. También citó una estimación de valor de 55 dólares. Estas referencias deben considerarse en un contexto de fluctuaciones amplias en los precios durante las últimas 52 semanas, que variaron de 35,3 a 76,9 dólares.
La economista resaltó que Nike mantiene su estatus como una marca global reconocida, con la capacidad de generar lo suficiente como para cubrir sus pagos de intereses. Resaltó que la compañía ha distribuido dividendos de manera ininterrumpida durante más de 43 años, y que, tras la reciente caída del valor de sus acciones, su rendimiento por dividendo se sitúa alrededor del 4,5%.
Por otro lado, se han observado señales positivas en el último balance. En el cuarto trimestre del ejercicio fiscal 2026, Nike reportó un beneficio por acción de 0,20 dólares, superando el pronóstico de 0,12 dólares. Los ingresos trimestrales superaron los 11.000 millones de dólares, mientras que el total anual se acercó a 46.400 millones.
Este desempeño sugiere que Nike es una empresa de gran envergadura capaz de superar expectativas puntuales. Sin embargo, Ortiz advierte que esto no altera la perspectiva a corto plazo respecto a la acción. Para evaluar una recuperación más sólida, propone seguir tres indicadores: la evolución en China, los márgenes y los pedidos de los distribuidores.
En su búsqueda por el crecimiento, Nike se enfoca en productos que integran altos niveles de innovación, así como en fortalecer su relación con figuras destacadas a nivel global. Recientemente, se contrató a j-hope, miembro de BTS, mientras que otros embajadores incluyen a Cristiano Ronaldo, Erling Haaland, Vinícius Júnior y LeBron James. La atención está puesta también en el próximo balance, que brindará información adicional sobre el desempeño comercial de la marca en torno a los Juegos Asiáticos.
La competencia también está incrementando su visibilidad y participación en el mercado. Ortiz menciona a On y Hoka, así como a Uniqlo como competidores que buscan captar el gasto de los consumidores.
Su conclusión sobre la cartera es conservar las acciones por su potencial a largo plazo, mientras Nike demuestra que puede recuperar ingresos y mejorar márgenes.
Leandro Monnittola, asesor de inversiones, mantiene una estrategia similar, pero acentúa la distinción entre mantener acciones previamente compradas y adquirir nuevas posiciones. En su perspectiva, el actual escenario es uno de los más difíciles en la historia reciente de Nike. Desde los máximos de 2021, la acción sigue una tendencia bajista prolongada, con pérdidas cercanas al 80%, llevando su valor a niveles no vistos en más de una década.
Monnittola argumenta que quienes ya poseen acciones de Nike deberían considerar conservarlas, dado que la empresa reportó ingresos de 46.400 millones de dólares y un beneficio neto de 3.100 millones en el ejercicio fiscal 2026. El rendimiento por dividendo se mantiene en torno al 4,5%, lo que resulta atractivo. Además, según las cotizaciones recientes, la acción opera aproximadamente a 17 veces sus ganancias, tras una importante compresión en su valuación.
Sin embargo, el asesor establece un límite claro respecto a la interpretación de estos indicadores. Una menor cotización y un dividendo más elevado no garantizan que la acción haya encontrado un piso.
Desde una perspectiva de precios, señala que la acción se encuentra próxima a los mínimos de las últimas 52 semanas y que la tendencia a largo plazo sigue siendo negativa.
Por lo tanto, su estrategia distingue entre dos escenarios: para quienes ya tienen acciones, existen razones para mantener la posición con cautela; en cambio, para aquellos que consideran comprar ahora, no recomienda sobreponderar aún. Prefiere esperar confirmaciones en resultados, márgenes, ventas y comportamiento de la cotización antes de aumentar la exposición.
Nike tiene una fecha cercana para demostrar si las reformas implementadas comienzan a mostrar resultados positivos. Monnittola menciona que la empresa presentará los resultados de su primer trimestre fiscal 2027 el 1 de octubre, tras el cierre del mercado. Este balance permitirá evaluar si la mejora en la gestión de inventarios y distribución se traduce en una recuperación más sólida en ventas y rentabilidad.
Las tres perspectivas analizadas delinean un hilo común. Económetrica explica el hundimiento del valor de Nike: la caída de ingresos y la pérdida de aportes significativos de China. Ortiz señala las áreas que requieren atención: demanda asiática, cuota de mercado, innovación y márgenes. Monnittola lleva el análisis a la decisión de inversión: existen razones para mantener las acciones actuales, pero aún hacen falta pruebas concretas para adquirir más con confianza. Nike sigue siendo una marca poderosa, rentable y con una rica historia de dividendos. Lo que necesita la acción en este momento es que esa fortaleza se traduzca nuevamente en crecimiento.